L'évolution du paysage luxembourgeois de l'investissement alternatif : décryptage du modèle SCSp-RAIF pour les sponsors américains
Le capital-investissement, le capital-risque et la dette privée ont connu une profonde mutation structurelle au cours de la dernière décennie. Historiquement, les gestionnaires d'actifs nord-américains souhaitant lever des capitaux à l'échelle mondiale, en particulier dans l'Union européenne, au Moyen-Orient et dans certaines régions d'Asie, faisaient face à un dilemme opérationnel très contraignant. Ils pouvaient soit tenter de commercialiser leurs Limited Partnerships (LP) du Delaware ou leurs véhicules des îles Caïmans via les régimes nationaux de placement privé (NPPR), en se heurtant à des barrières réglementaires fragmentées, coûteuses et imprévisibles d'un pays européen à l'autre, soit constituer un véhicule sociétaire européen onshore fortement réglementé et rigide. Cette seconde option se heurtait fréquemment à la souplesse commerciale, à la flexibilité des comptes de capital et à la rapidité des cascades de distribution que les sponsors nord-américains considèrent comme des fondements de la gestion d'actifs sur les marchés privés.
L'introduction stratégique de la Société en Commandite Spéciale (SCSp), issue de la modernisation de la loi luxembourgeoise du 10 août 1915 sur les sociétés commerciales, conjuguée à la souplesse structurelle du régime du Fonds d'Investissement Alternatif Réservé (FIAR, ou RAIF) instauré par la loi du 23 juillet 2016, a profondément modifié cette dynamique concurrentielle. Elle a offert aux sponsors internationaux un véhicule onshore qui se présente et fonctionne comme un partnership du Delaware ou des îles Caïmans, tout en bénéficiant d'un passeport de commercialisation pleinement conforme permettant de distribuer les parts du fonds dans l'ensemble de l'Espace économique européen (EEE) au titre de la directive sur les gestionnaires de fonds d'investissement alternatifs (AIFMD).
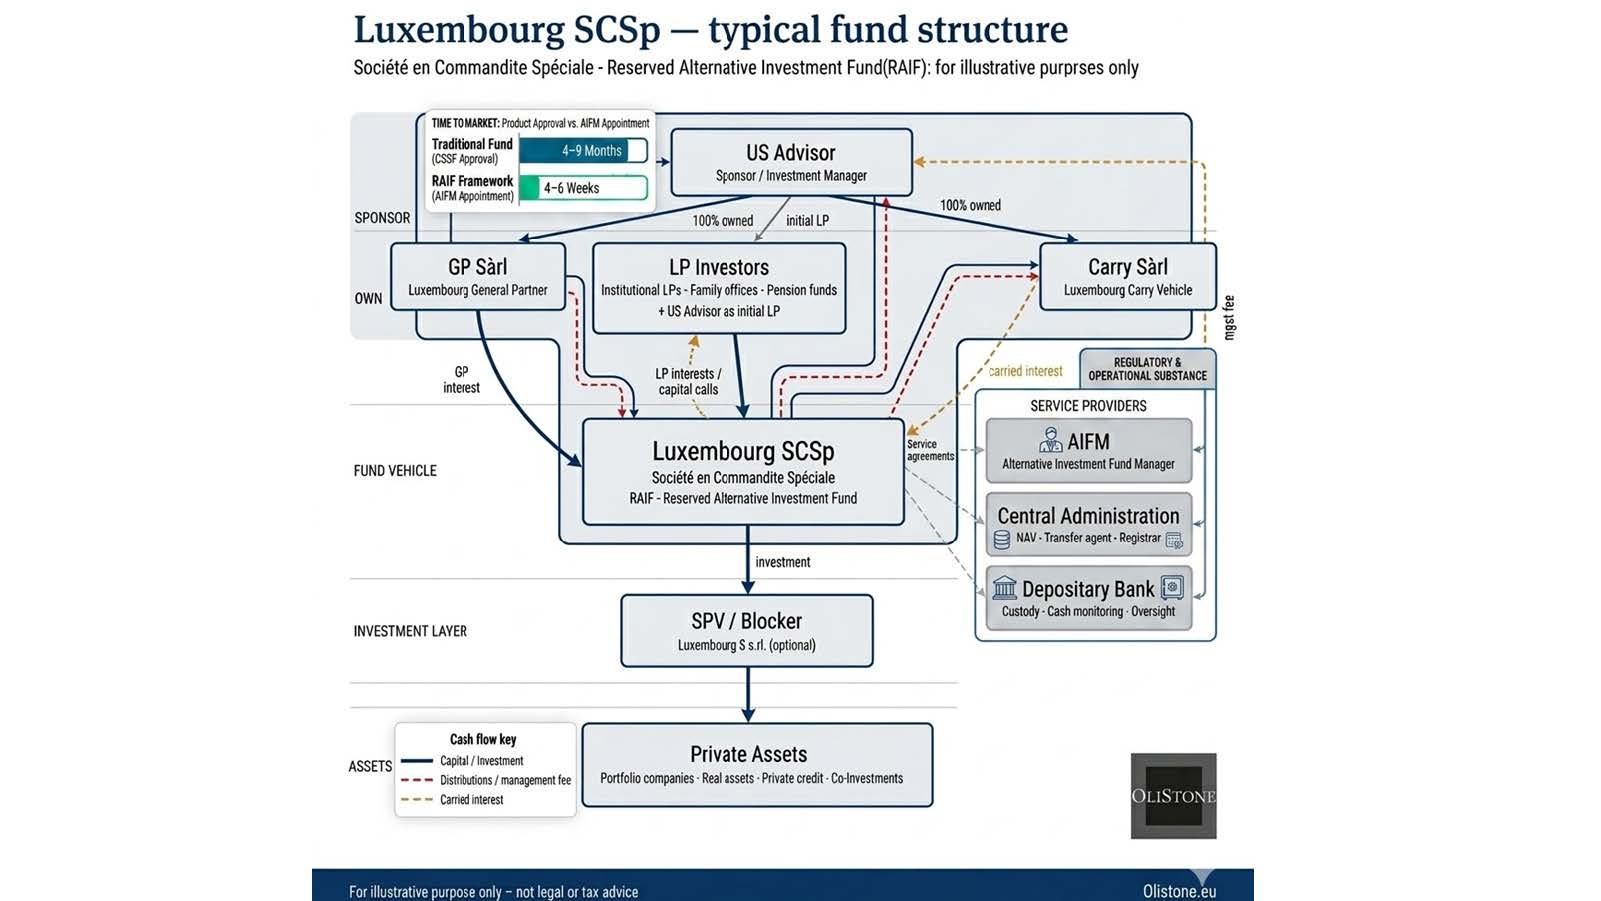
Cette analyse détaillée examine une structure de fonds SCSp luxembourgeoise de niveau institutionnel, spécifiquement configurée pour un gestionnaire ou sponsor américain. En analysant chaque niveau, de l'architecture de gouvernance et de l'admission des associés commanditaires à l'optimisation des sociétés véhicules intermédiaires (SPV), en passant par l'écosystème des prestataires réglementés et les flux fiscaux transfrontaliers, nous montrerons précisément pourquoi ce schéma s'est imposé comme le mécanisme de référence pour l'investissement alternatif transatlantique.
1. Le véhicule de fonds : comprendre la mécanique de la SCSp-RAIF
Au cœur de cette architecture se trouve la SCSp luxembourgeoise, adaptée par les dispositions réglementaires du régime RAIF. Pour comprendre la domination de ce véhicule sur le marché, il faut analyser sa construction juridique indépendamment de sa qualification réglementaire, et évaluer comment les deux se combinent pour protéger la confidentialité des investisseurs et préserver une totale flexibilité contractuelle.
Le cadre juridique de la SCSp
La SCSp a été délibérément conçue pour reproduire les avantages structurels du modèle anglo-saxon de limited partnership. Contrairement à une société de personnes ou une société de capitaux européenne traditionnelle, la SCSp est expressément dépourvue de personnalité juridique. Ce découplage juridique signifie que, si la SCSp peut détenir des biens, conclure des contrats, consentir des sûretés et agir ou être attraite en justice en son nom propre, son existence est juridiquement distincte de l'identité de ses associés. Il en résulte plusieurs avantages opérationnels :
- Une liberté contractuelle sans équivalent : le texte constitutif du fonds, le contrat de société en commandite (LPA), bénéficie d'une primauté quasi absolue. Le droit luxembourgeois des sociétés permet expressément aux sponsors d'adapter librement les règles de gouvernance, les appels de fonds, les mécanismes d'égalisation, les clauses d'exclusion d'investisseurs, les sanctions des associés défaillants, les side letters et les cascades de distribution, pratiquement sans contrainte légale.
- Une confidentialité maximale des investisseurs : le droit luxembourgeois n'impose pas de publier l'identité, les pourcentages de détention ou les engagements des associés commanditaires (LP) au Registre de commerce et des sociétés (RCS). La confidentialité attendue par les investisseurs institutionnels est ainsi préservée et ceux-ci sont protégés de toute exposition publique.
- Une flexibilité des comptes de capital : les apports ne constituent pas un capital social au sens formel. Ils sont suivis dans des comptes d'associés, ce qui facilite les appels de fonds, les prêts à taux variable, les remboursements d'apports et les mécanismes de clawback, sans acte notarié de réduction de capital ni formalité sociétaire.
La couche réglementaire : pourquoi un RAIF ?
En superposant le régime du RAIF (Fonds d'Investissement Alternatif Réservé) à la structure de la SCSp, le sponsor réduit le délai entre la constitution du véhicule et le premier closing. Avant 2016, la création d'un fonds réglementé au Luxembourg exigeait un agrément direct du produit et une surveillance continue par le régulateur financier, la CSSF, ce qui entraînait souvent de longs délais d'instruction retardant la mise sur le marché.
Le régime RAIF a inversé cette relation réglementaire en faisant peser la conformité directe sur les prestataires réglementés plutôt que sur le véhicule lui-même. En vertu de la loi RAIF du 23 juillet 2016, le fonds est dispensé d'agrément direct par la CSSF, à condition de désigner un gestionnaire de fonds d'investissement alternatifs (AIFM) externe et pleinement agréé.
Ce modèle structurel procure des avantages opérationnels immédiats :
- Des délais de lancement raccourcis : un RAIF peut être constitué, passé devant notaire, immatriculé et lancé en quelques semaines, ce qui permet aux sponsors de saisir des fenêtres de marché volatiles, des cessions d'actifs en difficulté ou des opportunités de co-investissement rapides.
- Une architecture à compartiments (fonds à compartiments multiples) : un RAIF peut comporter plusieurs compartiments. Chacun constitue une masse distincte d'actifs et de passifs, ce qui permet à un sponsor américain de gérer des stratégies différentes au sein d'une seule entité juridique.
- Une qualification AIFMD automatique : en choisissant le régime RAIF, le véhicule est structurellement qualifié de fonds d'investissement alternatif (FIA) au sens du droit européen, ce qui garantit aux investisseurs institutionnels sa conformité aux normes internationales en matière de limites de levier, de politiques d'évaluation et d'information des investisseurs.
2. Gouvernance & détention : le niveau du sponsor et du GP
La partie supérieure du schéma structurel décrit l'architecture de gouvernance et de contrôle : le contrôle commercial reste aux États-Unis, tandis qu'une présence de gestion conforme et dotée de substance est établie au Luxembourg.
Le conseiller américain (sponsor / gestionnaire)
Le conseiller américain est le moteur commercial de la structure. Généralement constitué sous forme de LLC du Delaware et enregistré auprès de la Securities and Exchange Commission (SEC) en vertu de l'Investment Advisers Act de 1940, il conserve la maîtrise de la construction du portefeuille, du sourcing des actifs, de l'analyse des investissements, de la couverture macroéconomique et des relations investisseurs. Les règles européennes interdisant aux sociétés de pays tiers non réglementées de commercialiser ou de gérer directement des fonds de l'UE sans intermédiaire agréé, le conseiller américain intervient auprès du fonds via un contrat formel : la convention de délégation de gestion de portefeuille, conclue avec l'AIFM luxembourgeois désigné.
La gestion de la SCSp est juridiquement confiée à l'associé commandité (General Partner), généralement constitué sous forme de société à responsabilité limitée luxembourgeoise, ou GP Sàrl. La SCSp étant dépourvue de personnalité juridique, la GP Sàrl agit comme son représentant légal et répond indéfiniment des engagements du fonds, un risque en pratique cantonné par la responsabilité limitée propre à la S.à r.l. Le conseiller américain en détient 100 % du capital, ce qui évite toute dilution du contrôle des droits de vote.
Pour aligner les intérêts de l'équipe et optimiser l'efficacité fiscale transfrontalière, la structure sépare l'associé commandité opérationnel du dispositif de commission de performance au moyen d'une Carry Sàrl dédiée. Ce véhicule détient les droits au carried interest prévus par le LPA de la SCSp. Contrôlé par le conseiller américain, il perçoit les allocations de performance directement via la cascade de distribution du fonds, ce qui isole ces rémunérations variables des frais de fonctionnement courants.
Substance et gouvernance locale
Pour que la structure du fonds soit reconnue par les autorités fiscales internationales et les régulateurs européens, la GP Sàrl doit disposer d'une substance opérationnelle vérifiable au Luxembourg. Cela suppose de désigner un conseil de gérance local composé de personnes expérimentées et qualifiées qui examinent les décisions de manière indépendante, tiennent régulièrement des réunions physiques au Grand-Duché et conservent localement une documentation sociétaire rigoureuse. Ce niveau de substance protège contre les contestations du lieu de direction effective (« mind and management ») par les administrations fiscales étrangères.
3. Le niveau des investisseurs : structurer la base de LP
Les investisseurs entrent dans la société en commandite via le segment des LP, conçu pour accueillir simultanément les allocations institutionnelles, l'agrégation de patrimoines privés et les opérations d'amorçage stratégique.
Admission des investisseurs & restrictions de typologie
La loi RAIF réserve l'accès au fonds aux investisseurs avertis (well-informed investors). Cette notion légale recouvre trois grandes catégories :
- Investisseurs institutionnels : fonds souverains, caisses de pension publiques et privées, fondations de dotation et groupes d'assurance.
- Investisseurs professionnels : grandes entreprises, établissements financiers agréés et family offices réglementés.
- Personnes physiques qualifiées : tout investisseur qui déclare par écrit adhérer au statut d'investisseur averti et qui, soit investit au minimum 125 000 € dans le véhicule, soit bénéficie d'une appréciation formelle de la part d'une entreprise d'investissement, d'un établissement de crédit ou d'une société de gestion réglementés dans l'UE, attestant son expertise des profils de risque des actifs alternatifs.
4. Le niveau des investissements : acheminement vers les actifs et conception des SPV
Les capitaux déployés par la SCSp descendent vers les classes d'actifs cibles. Si la détention directe des actifs est juridiquement possible, les gestionnaires institutionnels intègrent systématiquement des sociétés véhicules intermédiaires (SPV) dans l'architecture afin de maximiser l'efficacité juridique et financière.
Le rôle du SPV / bloqueur (S.à r.l. luxembourgeoise)
Le schéma prévoit un SPV / bloqueur intermédiaire constitué sous forme de S.à r.l. luxembourgeoise. Cette entité remplit plusieurs fonctions essentielles pour l'acheminement des opérations internationales :
1. Cantonnement structurel des passifs : en faisant transiter les investissements par une S.à r.l. intermédiaire, les passifs opérationnels, litiges au niveau des actifs, défauts de dette ou risques environnementaux nés au niveau du projet ou de la société du portefeuille restent juridiquement confinés dans ce SPV. Cette structure empêche les réclamations de remonter jusqu'au fonds SCSp et d'exposer directement l'ensemble des investisseurs.
2. Accès aux conventions fiscales (CDI) : la SCSp étant considérée comme fiscalement transparente par de nombreuses juridictions, elle peut, selon la localisation de l'actif, rencontrer des difficultés pour revendiquer directement les avantages des conventions bilatérales de non-double imposition. Une S.à r.l. luxembourgeoise est en revanche un contribuable opaque, soumis à l'impôt sur le revenu des collectivités (IRC). Elle peut ainsi bénéficier du réseau luxembourgeois de plus de 80 conventions fiscales, ce qui permet de réduire les retenues à la source sur les intérêts, dividendes et plus-values transfrontalières provenant des actifs cibles.
3. Fonction de bloqueur fiscal américain : pour les entités américaines exonérées d'impôt, comme les caisses de pension ou les fonds de dotation universitaires, l'investissement direct dans des classes d'actifs financées par la dette peut générer un revenu imposable sans rapport avec leur activité (UBTI). L'interposition d'une entité opaque comme la S.à r.l. peut jouer le rôle de bloqueur fiscal efficace, en convertissant des flux de revenus potentiellement problématiques en distributions de dividendes nettes et prévisibles, ce qui simplifie les obligations déclaratives américaines de ces investisseurs.
5. L'écosystème des prestataires : répondre aux exigences de réglementation et de substance
Un RAIF n'étant pas soumis à l'agrément direct de la CSSF, son dispositif de conformité repose sur un réseau fiable de gardiens locaux réglementés. Ces entités garantissent que le fonds maintient un haut niveau de conformité, de transparence et de contrôle opérationnel.
Le gestionnaire de fonds d'investissement alternatifs (AIFM)
La désignation d'un AIFM externe pleinement agréé est une condition obligatoire de la loi RAIF. Les sponsors américains choisissent généralement entre deux modèles : créer leur propre AIFM au Luxembourg, dédié, doté de personnel et réglementé, ou s'appuyer sur la plateforme d'une société de gestion (ManCo) tierce agréée. L'AIFM assume la responsabilité réglementaire ultime sur deux piliers :
- Gestion de portefeuille : l'AIFM est juridiquement responsable des décisions d'investissement. Il peut toutefois mettre en place une délégation confiant la gestion quotidienne du portefeuille au conseiller américain, à condition de conserver une supervision continue, de fixer des paramètres de risque clairs et de garder un droit de veto final sur les investissements afin d'assurer le respect du mandat du fonds.
- Gestion des risques : l'AIFM surveille de manière indépendante l'exposition au marché, le niveau de levier, les risques de contrepartie et les profils de liquidité, et transmet électroniquement les rapports Annexe IV directement à la CSSF. Surtout, la désignation d'un AIFM agréé dans l'UE ouvre le passeport de commercialisation AIFMD dans les 27 États membres.
Banque dépositaire et administration centrale
Dans le cadre de l'AIFMD, chaque RAIF doit désigner une banque dépositaire unique, indépendante et établie au Luxembourg, ainsi qu'un agent d'administration centrale. Leurs missions forment une matrice opérationnelle étroite :
- Garde des actifs : les instruments financiers pouvant être conservés sont placés sur des comptes dédiés. Pour les actifs de capital-investissement ou de dette privée non conservables, le dépositaire contrôle régulièrement les documents juridiques, titres de propriété et contrats de prêt afin de vérifier et d'enregistrer la propriété du fonds.
- Suivi des flux de trésorerie : le dépositaire surveille quotidiennement tous les flux sur les comptes du fonds. Il s'assure que les souscriptions des investisseurs sont correctement reçues et qu'aucun décaissement n'a lieu sans pièces justificatives vérifiées et conformes.
- Calcul de la valeur nette d'inventaire (VNI) : évaluation indépendante des investissements sous-jacents, rapprochement des soldes bancaires, suivi des frais du fonds et calcul précis de la VNI par part, dans le strict respect des normes Lux GAAP ou IFRS et de la politique d'évaluation écrite du fonds.
6. Dynamique des flux & architecture financière
Pour évaluer la viabilité commerciale de cette structure, il faut suivre la circulation des capitaux selon trois flux principaux : capital / investissement, distributions / commissions de gestion et carried interest.
Flux de capital / d'investissement (les entrées)
Lorsque le conseiller américain identifie un investissement, un avis d'appel de fonds est émis et adressé aux investisseurs. Les LP versent leurs engagements directement depuis leurs comptes bancaires institutionnels sur les comptes du fonds, placés sous la surveillance de la banque dépositaire. Une fois les contrôles de conformité effectués, la SCSp fait descendre les capitaux agrégés vers le SPV / bloqueur (S.à r.l.), qui les utilise pour acquérir les actifs privés cibles.
La cascade du carried interest (la rémunération de performance)
Les rémunérations liées à la performance suivent des circuits opérationnels spécifiques. Une fois que le fonds a restitué aux investisseurs l'intégralité du capital appelé, augmenté d'un rendement préférentiel contractuellement convenu (le hurdle), la cascade de distribution déclenche la « phase de carry ». À ce stade, la surperformance est versée directement par la SCSp à la Carry Sàrl, et non par le circuit habituel de distribution aux investisseurs. La Carry Sàrl perçoit ces profits et les redistribue aux associés, gérants de portefeuille et analystes du conseiller américain, ce qui isole ces distributions sensibles des frais de fonctionnement courants du fonds.
7. Analyse comparative : SCSp luxembourgeoise ou Delaware LP américaine
Pour un sponsor américain habitué aux Limited Partnerships du Delaware, adopter une structure luxembourgeoise suppose de comprendre comment les principales caractéristiques se transposent d'une juridiction à l'autre :
| Caractéristique structurelle | Delaware LP (États-Unis) | SCSp luxembourgeoise (RAIF) |
|---|---|---|
| Personnalité juridique | Pas de personnalité juridique. | Pas de personnalité juridique. |
| Primauté du LPA | Grande liberté contractuelle ; gouvernance définie par le contrat de partnership. | Liberté contractuelle équivalente ; reconnaissance légale des mécanismes anglo-saxons. |
| Agrément réglementaire préalable | En principe dispensé d'autorisation préalable du produit. | Pas d'agrément préalable de la CSSF ; réglementation indirecte via l'AIFM externe. |
| Capacité de commercialisation | Limitée en Europe, via des régimes NPPR fragmentés propres à chaque pays. | Passeport AIFMD fluide dans les 27 États membres de l'UE. |
| Prestataires obligatoires | Généralement un auditeur et un administrateur ; pas de dépositaire obligatoire. | Obligation légale stricte de désigner un AIFM agréé, une banque dépositaire et une administration centrale. |
| Statut fiscal | Partnership fiscalement transparent au regard de l'impôt fédéral américain sur le revenu. | Entité fiscalement transparente au regard de l'impôt sur les sociétés ; option « check-the-box » possible aux États-Unis. |
8. Considérations fiscales stratégiques pour les fonds transatlantiques
L'exploitation d'un véhicule d'investissement transfrontalier exige une planification rigoureuse pour préserver la neutralité fiscale et éviter la double imposition. Du point de vue fiscal luxembourgeois, la SCSp est totalement transparente. Le fonds n'est soumis ni à l'impôt sur le revenu des collectivités (IRC), ni à l'impôt commercial communal (ICC), ni à l'impôt sur la fortune (IF). Les bénéfices sont réputés réalisés directement par les investisseurs, au prorata de leur participation dans la société en commandite.
Risque d'établissement stable (ES) : l'un des principaux objectifs de la structuration fiscale est d'éviter que le fonds luxembourgeois et ses SPV soient considérés comme ayant un établissement stable aux États-Unis, ce qui ferait entrer involontairement des bénéfices non américains dans le champ de l'impôt américain. Parallèlement, le conseiller américain ne doit pas créer involontairement d'établissement stable au Luxembourg.
L'impact d'ATAD et de BEPS
Le Luxembourg a pleinement transposé les directives européennes contre l'évasion fiscale (ATAD I et ATAD II), qui visent les dispositifs hybrides et limitent la déductibilité des intérêts. En outre, les structures doivent démontrer une finalité commerciale réelle au regard des plans d'action BEPS de l'OCDE (érosion de la base d'imposition et transfert de bénéfices). C'est pourquoi le niveau des prestataires et la GP Sàrl doivent disposer d'une solide substance locale, de membres du conseil qualifiés et d'une véritable infrastructure opérationnelle, démontrant que l'entité n'est pas une simple coquille.
Conclusion : le pont transfrontalier idéal pour les capitaux
La structure de fonds SCSp-RAIF luxembourgeoise présentée dans ce schéma constitue un hybride particulièrement fonctionnel d'ingénierie financière internationale. Elle préserve la flexibilité, la confidentialité et la familiarité commerciale du modèle traditionnel de la Delaware LP sur lequel s'appuient les sponsors américains, tout en intégrant la substance institutionnelle, la conformité réglementaire et la capacité de distribution transfrontalière exigées par les investisseurs européens. Sa mise en œuvre requiert une coordination étroite entre conseils juridiques, conseillers fiscaux et prestataires locaux. Pour les gestionnaires d'actifs qui souhaitent bâtir une plateforme mondiale de levée de fonds évolutive et de niveau institutionnel, ce cadre offre l'infrastructure nécessaire pour accéder efficacement aux capitaux internationaux et les déployer.
Vous créez un véhicule d'investissement alternatif au Luxembourg ?
Planifiez un appel avec nos experts en structuration transatlantique pour aligner la mécanique de votre fonds.
