L'oubli qui coûte des millions :
comment la volatilité des marchés et une planification fiscale défaillante érodent silencieusement le patrimoine
En tant que planificateur fiscal et patrimonial, je constate régulièrement un paradoxe frappant : des investisseurs avertis passent des semaines à s'inquiéter d'une variation de 50 points de base dans la valorisation d'un actif, mais ignorent totalement les cadres fiscaux structurels qui peuvent amputer instantanément de 20 % à 42 % leurs rendements réalisés.
Dans un environnement économique volatil, le patrimoine ne se perd pas seulement lors des replis de marché : il est aussi cédé à l'administration fiscale par une mauvaise planification structurelle. Lorsque les prix des actifs fluctuent fortement, le choix du moment d'une transaction, l'absence de suivi des durées de détention ou une erreur dans le calcul des déductions peuvent transformer une sortie lucrative en un désastre fiscal de plusieurs millions d'euros.
Dans la gestion de portefeuilles d'actifs privés de grande valeur, les plus-values ne peuvent pas être analysées indépendamment du cadre légal qui les régit. Ne pas intégrer la stratégie fiscale dans le calendrier de la transaction transforme ce qui semble être une sortie de marché brillante en une liquidation inefficace et lourdement pénalisée. Pour protéger le rendement de ses actifs privés contre une charge fiscale excessive, l'investisseur doit maîtriser un ensemble complexe de règles légales, de seuils et d'abattements.
Architecture stratégique : revenus nets divers (Grand-Duché de Luxembourg)
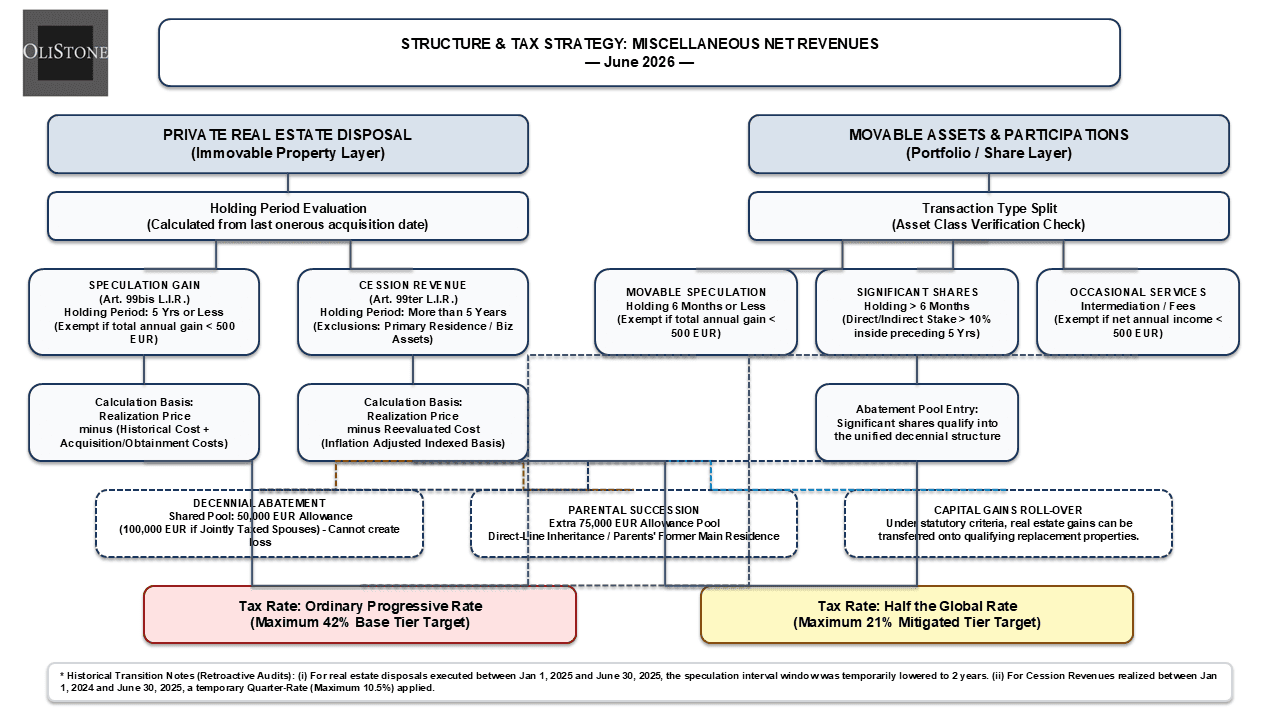
Le schéma opérationnel ci-dessous illustre le cheminement précis, l'évaluation des seuils et les déductions structurelles qui relient la cession d'actifs privés à leur impact fiscal final.
Le piège de la volatilité : la vitesse au détriment de la stratégie
En période de forte volatilité, les investisseurs réagissent souvent aux mouvements brusques des prix en réallouant leurs actifs, en liquidant des positions ou en précipitant la vente de biens immobiliers. Si ces décisions peuvent se justifier sous l'angle de la liquidité ou de la maîtrise des risques, agir sans feuille de route fiscale fait de l'État le principal bénéficiaire involontaire de votre portefeuille.
Dans le cadre luxembourgeois des revenus nets divers, l'administration fiscale trace une frontière stricte entre la gestion patrimoniale à long terme et la « spéculation » à court terme. Si vous franchissez cette ligne par une décision précipitée, les conséquences fiscales sont lourdes :
- La pénalité de spéculation : les plus-values immobilières réalisées à court terme (généralement dans un délai légal de 5 ans) relèvent de l'article 99bis L.I.R. et sont soumises au barème progressif ordinaire, jusqu'à 42 %.
- La récompense du long terme : franchir patiemment ce seuil de détention fait basculer l'opération sous l'article 99ter L.I.R. (bénéfice de cession). L'imposition maximale tombe alors au demi-taux global de 21 %, tout en ouvrant droit à des abattements décennaux importants et à la réévaluation monétaire du prix d'acquisition.
Lorsque des dizaines de millions d'euros sont en jeu, laisser la panique des marchés dicter votre calendrier revient à accepter volontairement de payer un taux d'imposition double sur vos plus-values. C'est l'erreur classique qui consiste à privilégier la liquidité à court terme au détriment de la préservation structurelle du patrimoine.
Décryptage du volet immobilier
Comme l'illustre notre schéma d'architecture stratégique, la cession d'un bien immobilier privé se trouve immédiatement face à une alternative déterminée par la durée de détention. Celle-ci se mesure strictement entre la date de la dernière acquisition à titre onéreux (l'acte notarié) et la date de l'acte de vente.
1. La zone de spéculation (art. 99bis L.I.R.)
Si un bien immobilier est détenu 5 ans ou moins, le gain tiré de sa cession est traité comme un bénéfice de spéculation. Dans cette zone, le cadre fiscal présume une recherche de profit à court terme. La loi supprime donc les avantages structurels accordés aux investisseurs de long terme. La plus-value se calcule simplement comme le prix de réalisation moins le coût historique et les frais d'acquisition. Aucun ajustement n'est fait pour l'inflation, et aucun abattement décennal ne peut réduire la base imposable. L'intégralité du gain net s'ajoute aux revenus ordinaires du contribuable et est soumise au barème progressif, jusqu'à 42 %.
2. La zone de cession (art. 99ter L.I.R.)
Au-delà de 5 ans de détention, le contexte fiscal devient nettement plus favorable. Le gain est requalifié en bénéfice de cession. La loi reconnaît ici l'accumulation patrimoniale de long terme et introduit deux mécanismes essentiels contre l'érosion fiscale :
- La réévaluation monétaire : le prix d'achat historique est multiplié par des coefficients légaux correspondant à l'année d'acquisition. Le prix de revient est ainsi revu à la hausse pour tenir compte de la dépréciation monétaire, ce qui vous évite de payer l'impôt sur des gains artificiels dus uniquement à l'inflation.
- L'abattement décennal : en vertu de l'article 130, alinéa 4 L.I.R., la plus-value est réduite d'un abattement de 50 000 € par personne (porté à 100 000 € pour les conjoints ou partenaires imposés collectivement). Cet abattement se reconstitue tous les 10 ans, ce qui en fait un outil de planification cyclique très efficace.
Étude de cas : l'erreur à 4,2 millions d'euros
Pour comprendre à quel point le patrimoine peut s'évaporer faute de planification, prenons l'exemple de la cession d'un bien immobilier résidentiel privé d'une valeur de 20 000 000 €.
Imaginons un investisseur qui a acquis un immeuble résidentiel de premier ordre pour 10 000 000 € (coût historique et frais d'acquisition compris). Un brusque regain de volatilité crée un besoin stratégique de liquidités, et l'investisseur vend le bien pour 20 000 000 €.
Voici comment une simple différence de calendrier et de planification change le résultat de plusieurs millions :
Scénario A : mauvaise planification et panique des marchés
Le piège de la spéculationPoussé par l'inquiétude, l'investisseur vend le bien 4 ans et 11 mois après l'acquisition, à quelques semaines seulement du seuil des 5 ans.
| Qualification fiscale : | Bénéfice de spéculation |
| Le calcul : | La plus-value nette de 10 000 000 € est imposée comme un revenu ordinaire, sans réévaluation monétaire ni abattement décennal. |
| Taux d'imposition : | Taux marginal maximal du barème progressif : 42 %. |
| Impôt dû : | 4 200 000 € versés directement à l'administration fiscale. |
Scénario B : planification fiscale et patrimoniale structurée
La stratégie de cessionL'investisseur consulte un planificateur fiscal et attend seulement deux mois de plus, franchissant ainsi le seuil des 5 ans de détention.
| Qualification fiscale : | Bénéfice de cession |
| Le calcul : | Plus-value imposable = 20 000 000 € (prix de réalisation) - 11 000 000 € (prix de revient réévalué) - 50 000 € (abattement) = 8 950 000 € |
| Taux d'imposition : | Imposition au demi-taux global favorable de 21 %. |
| Impôt dû : | 1 879 500 €. |
Le coût d'une mauvaise planification :
2 320 500 €Faute d'avoir anticipé le délai légal de 5 ans et la réévaluation du prix de revient, l'investisseur du scénario A a perdu inutilement plus de 2,3 millions d'euros sur une seule opération.
Le volet portefeuille et participations : biens meubles et parts sociales
Comme le montre la colonne de droite du schéma stratégique, le cadre fiscal applique des règles totalement différentes au portefeuille et aux participations. Pour les biens meubles et les participations dans des sociétés, les délais légaux se comptent en mois plutôt qu'en années, mais les exigences de suivi restent tout aussi strictes.
1. Spéculation mobilière et participations importantes
Pour les actifs non immobiliers (actions, actifs tokenisés ou titres particuliers en portefeuille), la loi fixe un seuil de spéculation à court terme de 6 mois ou moins. Un gain réalisé dans ce délai est exonéré d'impôt sur le revenu uniquement si le gain net annuel total de ces opérations reste inférieur à 500 €. Au-delà de ce seuil, la totalité du montant devient imposable au barème progressif ordinaire.
En revanche, lorsqu'un investisseur détient une participation importante, un régime distinct de long terme s'applique. Une participation est légalement qualifiée d'« importante » si le contribuable, seul ou avec son conjoint et ses enfants mineurs, a détenu directement ou indirectement plus de 10 % du capital d'une société à un moment quelconque au cours des 5 années précédant la date de cession.
2. L'abattement commun aux différentes catégories d'actifs
L'un des leviers les plus puissants et les plus sous-utilisés de la stratégie fiscale est la gestion de l'abattement décennal entre les différentes catégories d'actifs. Si une participation importante est cédée plus de 6 mois après son acquisition, la plus-value réalisée s'impute sur le même abattement décennal de 50 000 € (ou 100 000 € pour les couples imposés collectivement) que celui utilisé pour les bénéfices de cession immobiliers à long terme.
Cet abattement étant commun, une personne fortunée qui cède à la fois des parts sociales et un bien immobilier privé au cours de la même période de dix ans se heurte à un problème d'affectation. Sans une planification couvrant l'ensemble de ses actifs, l'investisseur risque d'épuiser son abattement sur un actif moins taxé tout en laissant une plus-value immobilière fortement exposée sans aucune protection.
Points clés pour protéger un patrimoine important
- Ne laissez jamais la volatilité dicter aveuglément votre calendrier : une baisse ou une hausse soudaine du marché peut inciter à une sortie rapide, mais calculez toujours d'abord le seuil fiscal. Manquer une échéance légale d'un seul jour peut doubler votre taux d'imposition et exposer la totalité de votre gain au barème progressif.
- Identifiez la véritable nature des biens hérités : si vous cédez un bien immobilier reçu par succession en ligne directe, la loi prévoit des allègements spécifiques. Si la succession elle-même est exonérée d'impôt sur le revenu, la vente ultérieure reste imposable. Toutefois, si le bien était l'habitation principale de vos parents, l'article 130, alinéa 5 L.I.R. accorde un abattement supplémentaire de 75 000 € qui réduit sensiblement l'impôt sur la cession.
- Optimisez les abattements communs : les déductions importantes, comme l'abattement décennal de 50 000 €, sont partagées entre les cessions immobilières et les participations importantes. Une bonne planification permet d'affecter ces déductions à l'actif présentant l'exposition fiscale la plus élevée.
- Utilisez les mécanismes de remploi et de report : dans certains cadres légaux, la plus-value tirée de la vente d'un immeuble peut être transférée sur un bien de remplacement éligible. L'imposition immédiate est alors entièrement reportée et le capital continue de fructifier sans interruption.
Conclusion
En matière de préservation du patrimoine, la performance ne dépend pas seulement du choix du bon actif ou du bon moment pour entrer sur le marché : elle se protège par une structuration défensive. La volatilité est inhérente aux marchés, mais une imposition excessive due à une mauvaise planification est entièrement évitable. Ne laissez pas votre patrimoine devenir un exemple à plusieurs millions d'euros de ce qu'il ne faut pas faire.


